โปรโมชั่น
คู่มือฉบับสมบูรณ์สำหรับการโอนเงิน USD ผ่าน SWIFT

คู่มือฉบับสมบูรณ์สำหรับการโอนเงิน USD ผ่านระบบ SWIFT
ทุกสิ่งที่คุณควรรู้ก่อนส่งเงินดอลลาร์สหรัฐไปต่างประเทศ
การโอนเงินสกุลดอลลาร์สหรัฐ (USD) ไปต่างประเทศเป็นเรื่องที่พบได้ทั่วไป ไม่ว่าจะเป็นการชำระเงินทางธุรกิจ การศึกษาต่อต่างประเทศ การลงทุน หรือการชำระเงินให้กับคู่ค้า หนึ่งในวิธีการที่ได้รับความนิยมอย่างแพร่หลายคือ การโอนเงิน USD ผ่านระบบ SWIFT
ในคู่มือนี้ เราจะอธิบายวิธีการทำงานของการโอนเงิน USD ผ่านระบบ SWIFT ข้อมูลที่จำเป็นต้องใช้ ระยะเวลาในการดำเนินการ ค่าธรรมเนียมที่อาจเกิดขึ้น ขั้นตอนการตรวจสอบด้านกฎระเบียบ (Compliance) รวมถึงคำถามที่พบบ่อย เพื่อให้คุณสามารถส่งเงินได้อย่างมั่นใจ
1. การโอนเงิน USD ผ่านระบบ SWIFT คืออะไร?
การโอนเงิน USD ผ่านระบบ SWIFT คือการโอนเงินระหว่างประเทศในสกุลดอลลาร์สหรัฐ (USD) ผ่านเครือข่าย SWIFT
SWIFT (Society for Worldwide Interbank Financial Telecommunication) เป็นระบบส่งข้อความทางการเงินระดับโลกที่มีความปลอดภัยสูง ซึ่งสถาบันการเงินทั่วโลกใช้ในการส่งคำสั่งชำระเงินระหว่างกันข้ามประเทศ
การโอนเงิน USD ผ่านระบบ SWIFT มักใช้สำหรับ
การชำระเงินการค้าระหว่างประเทศ
การชำระเงินให้ผู้จำหน่ายในต่างประเทศ
การชำระค่าเล่าเรียนต่างประเทศ
การซื้ออสังหาริมทรัพย์ในต่างประเทศ
การโอนเงินเพื่อการลงทุน
การชำระบัญชีทางธุรกิจ
2. การโอนเงิน USD ผ่านระบบ SWIFT ทำงานอย่างไร?
เมื่อคุณทำการโอนเงิน USD ผ่านระบบ SWIFT
คุณส่งคำขอโอนเงินพร้อมรายละเอียดผู้รับเงิน
สถาบันการเงินผู้ส่งจะสร้างข้อความการชำระเงินผ่านระบบ SWIFT
การชำระเงินจะถูกส่งผ่านเครือข่ายธนาคารระหว่างประเทศ
ธนาคารผู้รับจะดำเนินการเครดิตเงินเข้าบัญชีผู้รับ
เนื่องจาก USD เป็นสกุลเงินที่มีการซื้อขายทั่วโลกและอยู่ภายใต้การกำกับดูแลอย่างเข้มงวด การโอนเงินอาจต้องผ่าน ธนาคารตัวกลาง (Correspondent Bank / Intermediary Bank) หนึ่งแห่งหรือมากกว่าก่อนที่จะถึงปลายทาง
3. ต้องใช้ข้อมูลอะไรบ้างในการโอน USD ผ่าน SWIFT โดยใช้ DeeMoney?
เพื่อให้การดำเนินการเป็นไปอย่างราบรื่น จำเป็นต้องระบุรายละเอียดผู้รับเงินให้ถูกต้อง
โดยทั่วไปจะต้องใช้ข้อมูลดังต่อไปนี้
ชื่อเต็มของผู้รับเงิน หรือชื่อทางกฎหมายของบัญชี (ต้องตรงกับข้อมูลในธนาคาร)
รหัส SWIFT / BIC
เลขที่บัญชี หรือ IBAN (หากมี)
ที่อยู่ของผู้รับเงิน
วัตถุประสงค์ของการโอนเงิน
ข้อมูลที่ไม่ถูกต้องหรือไม่ครบถ้วน อาจทำให้เกิดความล่าช้า การปฏิเสธรายการ หรือการคืนเงิน
4. การโอนเงิน USD ผ่าน SWIFT ใช้เวลานานเท่าใด?
โดยทั่วไปการโอนเงิน USD ผ่าน SWIFT จะใช้เวลา 1–3 วันทำการ ขึ้นอยู่กับ
ประเทศปลายทาง
เวลาทำการของธนาคารและเขตเวลา
วันหยุดราชการ
การตรวจสอบตามข้อกำหนดด้านกฎระเบียบ
การดำเนินการของธนาคารตัวกลาง
โปรดทราบว่า ระยะเวลาดำเนินการจะนับเฉพาะ วันทำการ และไม่นับรวมวันเสาร์ อาทิตย์ และวันหยุดราชการในประเทศไทย ประเทศปลายทาง และประเทศสหรัฐอเมริกา
5. ค่าธรรมเนียม OUR และ SHA คืออะไร?
เมื่อทำการโอนเงินผ่าน SWIFT ประเภทค่าธรรมเนียมที่เลือกจะกำหนดว่าใครเป็นผู้รับผิดชอบค่าธรรมเนียมต่าง ๆ
OUR
ผู้ส่งเงินเป็นผู้รับผิดชอบค่าธรรมเนียมการโอนทั้งหมดที่ทราบ
SHA (Shared)
ผู้ส่งเงินชำระค่าธรรมเนียมฝั่งผู้ส่ง ผู้รับเงินเป็นผู้รับผิดชอบค่าธรรมเนียมของธนาคารตัวกลางและธนาคารผู้รับ
ค่าธรรมเนียมที่เรียกเก็บโดยธนาคารตัวกลางหรือธนาคารผู้รับ อาจถูกหักจากจำนวนเงินที่โอน
การทำความเข้าใจประเภทค่าธรรมเนียมจะช่วยให้สามารถคาดการณ์จำนวนเงินสุทธิที่ผู้รับจะได้รับได้อย่างเหมาะสม
ด้านล่างนี้เป็นภาพรวมค่าธรรมเนียมและวงเงินการโอนสำหรับการโอนเงิน USD ผ่านระบบ SWIFT ของ DeeMoney
ค่าธรรมเนียมการโอน
สำหรับลูกค้าทุกประเภท
OUR: 799 บาท ต่อรายการ
SHA: 299 บาท ต่อรายการ
ค่าธรรมเนียมอาจมีการเปลี่ยนแปลงตามนโยบายของบริษัทและข้อกำหนดของหน่วยงานกำกับดูแล
6. เหตุใดผู้รับเงินอาจได้รับเงินน้อยกว่าจำนวนที่โอน?
ในบางกรณี ผู้รับเงินอาจได้รับจำนวนเงินที่น้อยกว่าจำนวน USD ที่ระบุในคำสั่งโอนเล็กน้อย
การโอนเงิน USD ผ่าน SWIFT จะดำเนินการผ่านเครือข่ายธนาคารระหว่างประเทศ และขึ้นอยู่กับเส้นทางการโอนเงิน การโอนเงินอาจต้องผ่านธนาคารตัวกลางหนึ่งแห่งหรือมากกว่า ก่อนจะถึงธนาคารของผู้รับ
ธนาคารตัวกลางอาจเรียกเก็บค่าธรรมเนียมระหว่างกระบวนการส่งต่อรายการ
นอกจากนี้ ธนาคารผู้รับอาจเรียกเก็บค่าธรรมเนียมสำหรับการรับเงินโอนจากต่างประเทศ
เนื่องจากค่าธรรมเนียมเหล่านี้ถูกกำหนดโดยธนาคารที่เกี่ยวข้องในแต่ละธุรกรรม จำนวนเงินสุทธิที่ผู้รับได้รับอาจแตกต่างจากจำนวนเงินที่โอน
การดำเนินการลักษณะนี้เป็นขั้นตอนมาตรฐานของระบบธนาคารระหว่างประเทศ
หากต้องการให้ผู้รับได้รับจำนวนเงินตามที่ระบุอย่างครบถ้วน แนะนำให้ตรวจสอบนโยบายของธนาคารผู้รับล่วงหน้า
8. สามารถโอน USD ผ่าน SWIFT ไปยังบัญชีหลายสกุลเงิน (Multi-Currency Account) ได้หรือไม่?
สามารถทำได้ หากบัญชีของผู้รับรองรับการรับเงินสกุล USD ผ่านระบบ SWIFT
หากบัญชีดังกล่าวมีบัญชีเงิน USD
เงินจะถูกเครดิตเป็นสกุล USD
แนะนำให้ตรวจสอบความสามารถในการรองรับสกุลเงินของบัญชีก่อนทำการโอน
9. เหตุใดการโอนเงิน USD จึงต้องผ่านการตรวจสอบด้าน Compliance?
สกุลเงิน USD อยู่ภายใต้กฎหมายการเงินของสหรัฐอเมริกาและกฎระเบียบต่อต้านการฟอกเงินระหว่างประเทศ
การโอนเงิน USD ผ่าน SWIFT อาจถูกตรวจสอบในด้าน
การปฏิบัติตามมาตรการคว่ำบาตร (Sanctions)
การตรวจสอบการฟอกเงิน (AML Monitoring)
การป้องกันการฉ้อโกง
ข้อกำหนดของหน่วยงานกำกับดูแล
การตรวจสอบดังกล่าวเป็นขั้นตอนปกติและมีวัตถุประสงค์เพื่อปกป้องระบบการเงินโลก
10. ปัจจัยใดอาจทำให้การโอนเงิน USD ผ่าน SWIFT ล่าช้า?
ความล่าช้าอาจเกิดจาก
รายละเอียดผู้รับเงินไม่ถูกต้อง
เอกสารประกอบไม่ครบถ้วน
การตรวจสอบด้าน Compliance
การตรวจสอบมาตรการคว่ำบาตร
วันหยุดราชการ
เวลาปิดรอบของธนาคาร
การให้ข้อมูลที่ถูกต้องและครบถ้วนจะช่วยลดความล่าช้าได้
11. การโอนเงิน USD ผ่าน SWIFT สามารถถูกปฏิเสธหรือถูกคืนได้หรือไม่?
สามารถเกิดขึ้นได้ หาก
เลขบัญชีไม่ถูกต้อง
บัญชีถูกปิด
ข้อมูลผู้รับไม่ตรงกับข้อมูลธนาคาร
วัตถุประสงค์การโอนเงินถูกจำกัด
มีข้อกังวลด้าน Compliance
การโอนเงินที่ถูกคืนอาจมีค่าธรรมเนียมเพิ่มเติมจากธนาคาร
12. สามารถติดตามสถานะการโอนเงิน USD ผ่าน SWIFT ได้หรือไม่?
สามารถทำได้
ธุรกรรม SWIFT แต่ละรายการจะมีหมายเลขอ้างอิง (เช่น MT103) ซึ่งสามารถใช้ในการติดตามสถานะหรือดำเนินการตรวจสอบได้ หากเงินล่าช้า
การติดตามอาจต้องประสานงานระหว่างสถาบันการเงินผู้ส่งและผู้รับ
13. MT103 คืออะไร?
MT103 เป็นข้อความการชำระเงินมาตรฐานของระบบ SWIFT ที่ใช้สำหรับการโอนเงินระหว่างประเทศระหว่างสถาบันการเงิน
กล่าวโดยง่าย MT103 คือเอกสารยืนยันการชำระเงินอย่างเป็นทางการของการโอนเงินผ่าน SWIFT
เมื่อมีการโอนเงิน USD ผ่าน SWIFT สถาบันการเงินผู้ส่งจะสร้างข้อความ MT103 ซึ่งประกอบด้วยรายละเอียดสำคัญทั้งหมดของการชำระเงิน และส่งผ่านเครือข่าย SWIFT อย่างปลอดภัย เพื่อให้ธนาคารผู้รับสามารถเครดิตเงินให้ผู้รับได้อย่างถูกต้อง
14. การโอนเงิน USD ผ่าน SWIFT ปลอดภัยหรือไม่?
ปลอดภัย
SWIFT เป็นหนึ่งในระบบการชำระเงินระหว่างประเทศที่มีความปลอดภัยสูงและถูกใช้งานอย่างแพร่หลายที่สุดในโลก
ธุรกรรมทั้งหมดจะดำเนินการผ่านสถาบันการเงินที่ได้รับการกำกับดูแล และอยู่ภายใต้มาตรฐานความปลอดภัยที่เข้มงวด
อย่างไรก็ตาม ผู้ใช้บริการควรตรวจสอบรายละเอียดผู้รับเงินอย่างรอบคอบก่อนทำการโอนเงิน
15. USD SWIFT กับ Local Transfer แตกต่างกันอย่างไร?
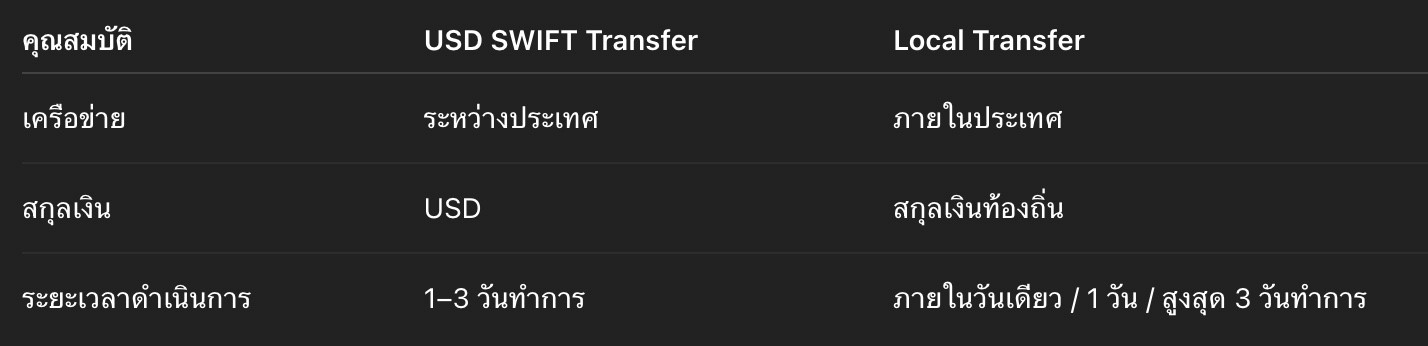
16. สามารถโอนเงิน USD ผ่าน SWIFT ไปยังบัญชีโบรกเกอร์ได้หรือไม่?
สามารถทำได้ โดยทั่วไปสามารถโอนเงิน USD ผ่าน SWIFT ไปยังบัญชีโบรกเกอร์หรือบัญชีลงทุนได้ หากบริษัทโบรกเกอร์รองรับการรับเงินโอนระหว่างประเทศในสกุล USD
ก่อนทำการโอน ควรตรวจสอบคำแนะนำการฝากเงินของโบรกเกอร์อย่างละเอียด
สิ่งที่ควรตรวจสอบก่อนโอน
ลูกค้าควรตรวจสอบว่า
โบรกเกอร์รองรับการรับเงิน USD ผ่าน SWIFT
ใช้ชื่อผู้รับเงินที่ถูกต้อง (มักเป็นชื่อบริษัทโบรกเกอร์ ไม่ใช่ชื่อนักลงทุน)
ระบุรหัส SWIFT/BIC และรายละเอียดธนาคารที่ถูกต้อง
ระบุหมายเลขอ้างอิงลูกค้าหรือหมายเลขบัญชีซื้อขาย
การระบุหมายเลขอ้างอิงที่ถูกต้องมีความสำคัญอย่างยิ่ง เพื่อให้เงินถูกเครดิตเข้าสู่บัญชีซื้อขายที่ถูกต้อง
หมายเหตุเกี่ยวกับชื่อผู้รับเงิน
ในหลายกรณี ชื่อผู้รับเงินต้องตรงกับชื่อบัญชีธนาคารที่จดทะเบียนของบริษัทโบรกเกอร์
ชื่อของนักลงทุนมักถูกระบุในช่อง Reference แทนที่จะเป็นชื่อผู้รับ
หากไม่ปฏิบัติตามคำแนะนำการฝากเงินของโบรกเกอร์อย่างเคร่งครัด อาจทำให้เกิดความล่าช้าในการจัดสรรเงินเข้าบัญชี
ลูกค้าควรตรวจสอบรายละเอียดการฝากเงินกับโบรกเกอร์โดยตรงก่อนทำการโอน USD ผ่าน SWIFT เพื่อหลีกเลี่ยงความล่าช้าหรือปัญหาในการจัดสรรเงิน
การตรวจสอบด้าน Compliance
การโอนเงิน USD ไปยังบัญชีโบรกเกอร์อาจอยู่ภายใต้การตรวจสอบด้านกฎระเบียบ รวมถึงการตรวจสอบการฟอกเงิน (AML) และมาตรการคว่ำบาตร
17. สามารถยกเลิกหรือแก้ไขการโอน USD SWIFT หลังจากส่งคำสั่งแล้วได้หรือไม่?
เมื่อคำสั่งโอนเงิน USD ผ่าน SWIFT ถูกส่งและดำเนินการแล้ว การยกเลิกหรือแก้ไขรายการ ไม่สามารถรับประกันได้
เนื่องจากการโอนเงินผ่าน SWIFT จะถูกส่งผ่านเครือข่ายธนาคารระหว่างประเทศ และคำสั่งชำระเงินอาจถูกดำเนินการอย่างรวดเร็วโดยธนาคารตัวกลางและธนาคารผู้รับ
เมื่อเงินถูกเครดิตเข้าสู่ธนาคารผู้รับแล้ว โดยทั่วไปธุรกรรมจะไม่สามารถย้อนกลับได้โดยไม่มีความยินยอมจากผู้รับเงิน
เมื่อใดจึงสามารถยกเลิกหรือแก้ไขได้
คำขอยกเลิกหรือแก้ไขอาจได้รับการพิจารณา หาก
มีการยื่นคำขอไม่นานหลังจากส่งคำสั่ง
การชำระเงินยังไม่ได้ดำเนินการเสร็จสมบูรณ์
ธนาคารผู้รับยินยอมคืนเงิน
แต่ละกรณีต้องได้รับการตรวจสอบและอนุมัติจากธนาคารที่เกี่ยวข้อง
ข้อควรพิจารณา
การขอยกเลิกหรือแก้ไขไม่สามารถรับประกันการคืนเงินได้
ระยะเวลาในการตรวจสอบหรือเรียกคืนเงินอาจแตกต่างกัน
อาจมีค่าธรรมเนียมเพิ่มเติมสำหรับบริการเรียกคืนเงิน
หากเงินถูกเครดิตแล้ว อาจต้องได้รับความร่วมมือจากผู้รับเงิน
ลูกค้าควรทำอย่างไร
หากพบข้อผิดพลาดในรายละเอียดผู้รับหรือข้อมูลการโอนเงิน ควรติดต่อสถาบันการเงินผู้ส่งทันทีเพื่อขอความช่วยเหลือ การดำเนินการอย่างรวดเร็วจะช่วยเพิ่มโอกาสในการเรียกคืนหรือยกเลิกธุรกรรมได้สำเร็จ
17. ข้อควรจำก่อนโอน USD ผ่าน SWIFT
ก่อนเริ่มทำรายการโอนเงิน
✔ ตรวจสอบรายละเอียดผู้รับเงินให้ถูกต้อง ✔ ตรวจสอบรหัส SWIFT/BIC ✔ ตรวจสอบความสามารถของบัญชีผู้รับในการรองรับสกุลเงิน ✔ ทำความเข้าใจโครงสร้างค่าธรรมเนียมที่อาจเกิดขึ้น ✔ เตรียมเอกสารประกอบหากจำเป็น
ขั้นตอนเหล่านี้จะช่วยให้การดำเนินการเป็นไปอย่างราบรื่นและมีประสิทธิภาพ
18. วงเงินการโอน
ลูกค้าธุรกิจ
สูงสุด 800,000 บาท ต่อรายการ
สูงสุด 800,000 บาท ต่อวัน
ลูกค้าบุคคลธรรมดา
สูงสุด 500,000 บาท ต่อรายการ
สูงสุด 800,000 บาท ต่อวัน
วงเงินการโอนอาจขึ้นอยู่กับข้อกำหนดของหน่วยงานกำกับดูแล การตรวจสอบด้าน Compliance และสถานะการยืนยันตัวตนของบัญชี
19. ประเทศที่รองรับการโอน USD ผ่าน SWIFT
ปัจจุบัน DeeMoney รองรับการโอนเงิน USD ผ่านระบบ SWIFT ไปยังประเทศที่เลือกตามรายการด้านล่าง
โปรดทราบว่าประเทศปลายทางที่รองรับอาจมีการปรับปรุง เพิ่ม จำกัด หรือยกเลิกเป็นระยะ ตามนโยบายธุรกิจ ข้อกำหนดของหน่วยงานกำกับดูแล การประเมินความเสี่ยง หรือข้อพิจารณาด้านการดำเนินงาน
ลูกค้าควรตรวจสอบรายชื่อประเทศที่รองรับล่าสุดผ่านเว็บไซต์อย่างเป็นทางการของเรา หรือสอบถามทีมบริการลูกค้าก่อนทำการโอนเงิน
รายชื่อประเทศ
อันดอร์รา
ออสเตรเลีย
ออสเตรีย
บังกลาเทศ
เบลเยียม
บัลแกเรีย
กัมพูชา
แคนาดา
จีน
โครเอเชีย
เช็กเกีย (สาธารณรัฐเช็ก)
ไซปรัส
เดนมาร์ก
เอสโตเนีย
ฟินแลนด์
ฝรั่งเศส
เยอรมนี
กรีซ
ฮ่องกง
ฮังการี
ไอซ์แลนด์
อินเดีย
อินโดนีเซีย
ไอร์แลนด์
อิตาลี
ญี่ปุ่น
ลัตเวีย
ลิกเตนสไตน์
ลิทัวเนีย
ลักเซมเบิร์ก
มาเลเซีย
มอลตา
โมนาโก
เนปาล
เนเธอร์แลนด์
นิวซีแลนด์
นอร์เวย์
ปากีสถาน
ฟิลิปปินส์
โปแลนด์
โปรตุเกส
โรมาเนีย
ซานมารีโน
สิงคโปร์
สโลวาเกีย
สโลวีเนีย
เกาหลีใต้
สเปน
ศรีลังกา
สวีเดน
สวิตเซอร์แลนด์
สหรัฐอาหรับเอมิเรตส์
สหราชอาณาจักร
นครรัฐวาติกัน
สหรัฐอเมริกา
เวียดนาม
ลาว
คาซัคสถาน
ไนจีเรีย
ไต้หวัน
โอมาน
อิสราเอล
ซาอุดีอาระเบีย
อียิปต์
เคนยา
บราซิล
เม็กซิโก
เปรู
อาร์เจนตินา
จาเมกา
ตุรกี
ยูเครน
อาร์เมเนีย
แอลเบเนีย
โมร็อกโก
แทนซาเนีย
ยูกันดา
จอร์เจีย
เซเนกัล
กาตาร์
บาห์เรน
โคลอมเบีย
จอร์แดน
มัลดีฟส์
คูเวต
กานา
ชิลี
ปานามา