บล็อก
ความรู้ทางการเงินในโรงเรียนมีความสำคัญมากกว่าที่เคย — และนี่คือเหตุผล
ความรู้ทางการเงินเป็นความท้าทายระดับโลก การสอนทักษะความสามารถหลักแก่ผู้เรียน เช่น การจัดทำงบประมาณและการลงทุน จะช่วยเตรียมความพร้อมสำหรับการดำเนินชีวิตและส่งเสริมความมั่นคงทางด้านการเงิน

DeeMoney
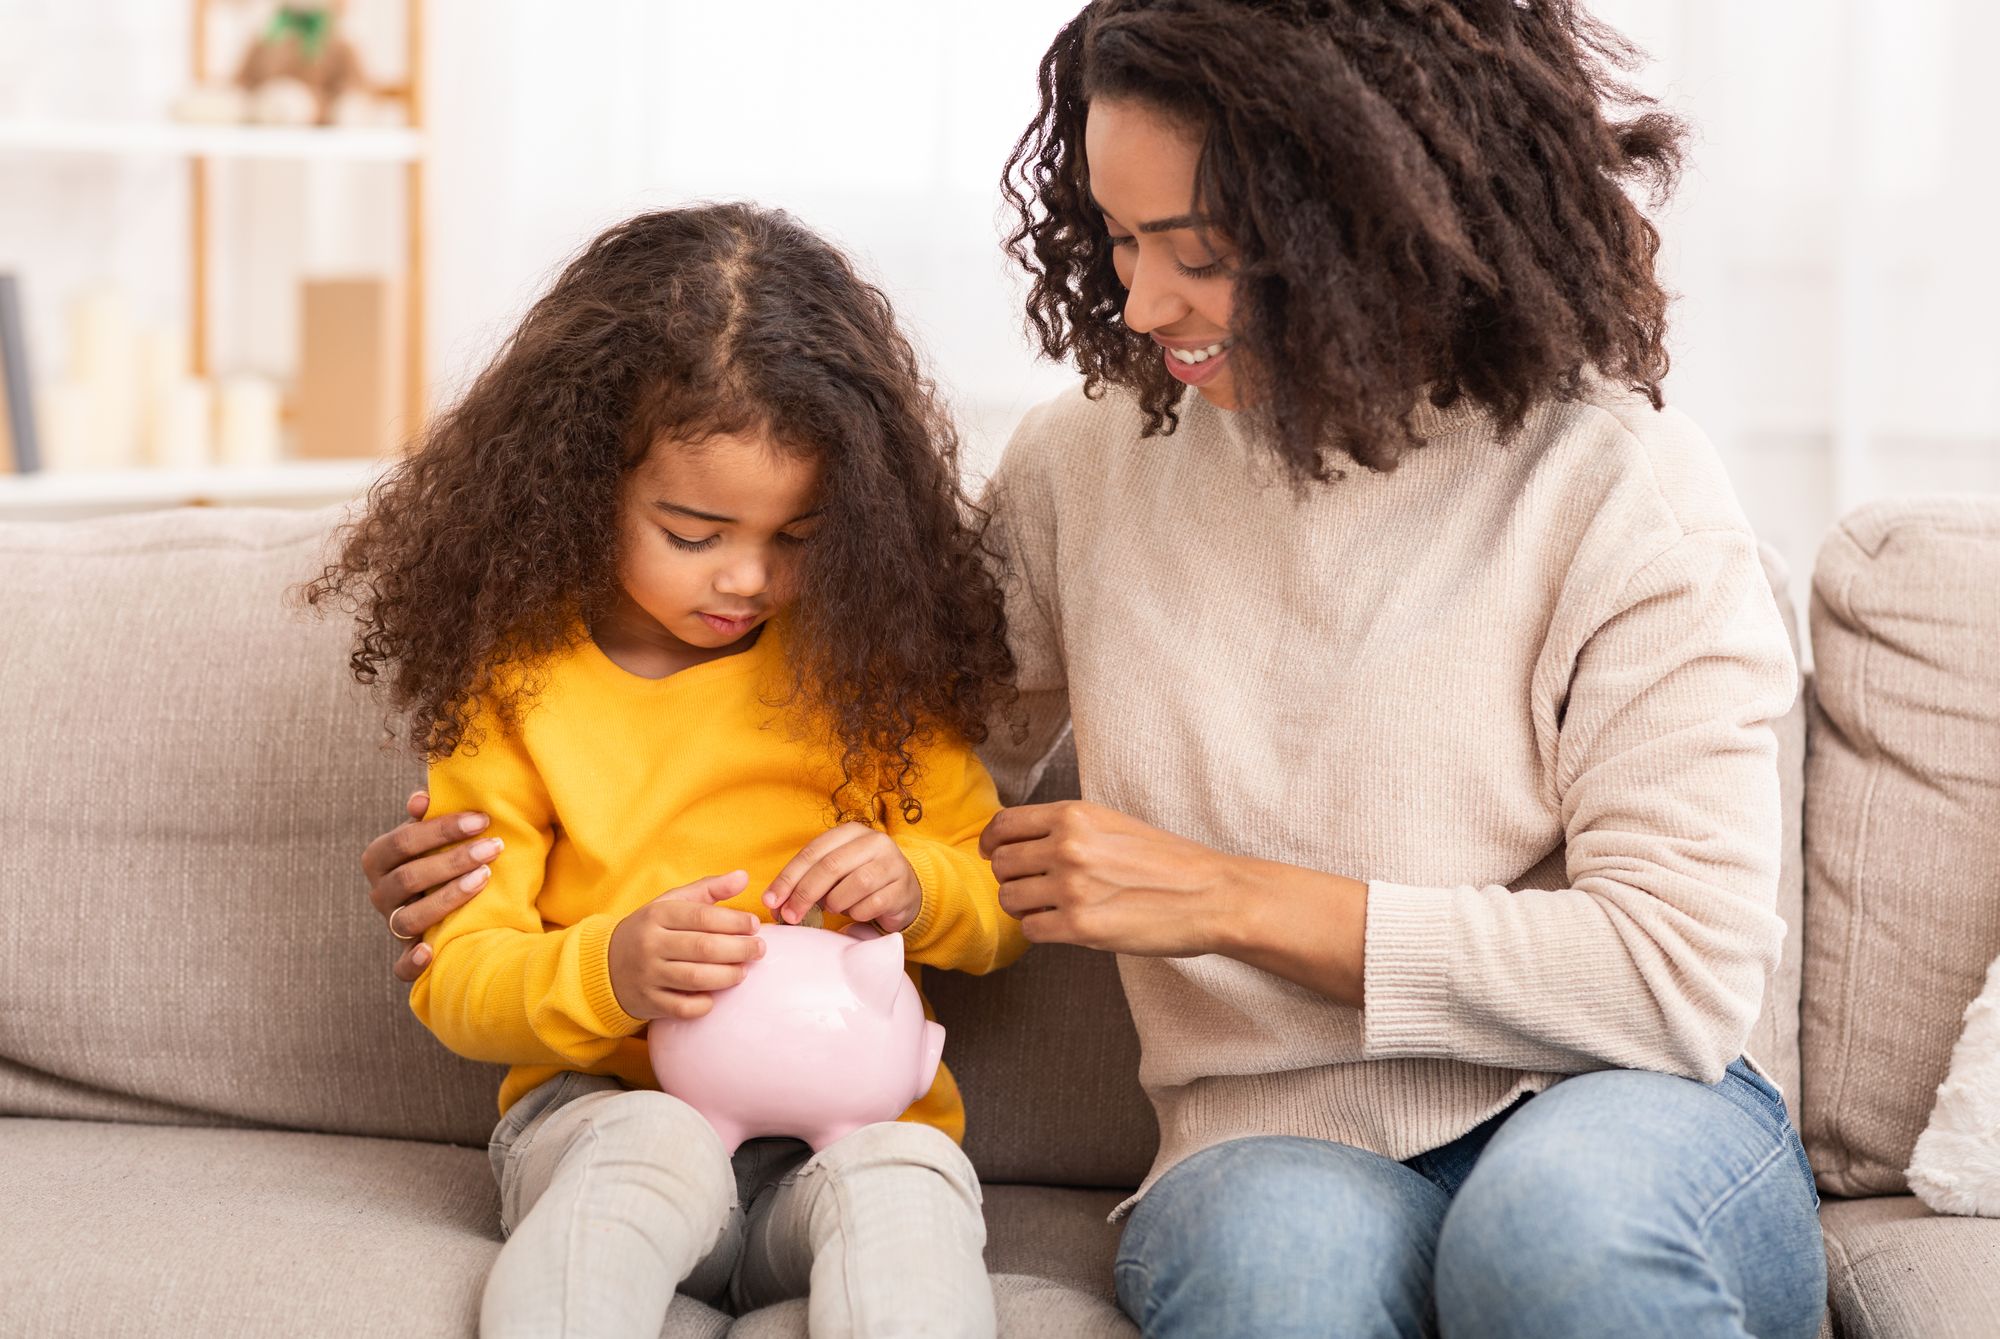
การมีความรู้ทางการเงินยังคงเป็นความท้าทายระดับโลก จากข้อมูลของ การสำรวจความรู้ทางการเงินในผู้ใหญ่ระดับนานาชาติประจำปี 2020 โดย OECD/INFE พบว่ามีผู้ใหญ่เพียงประมาณครึ่งหนึ่งทั่วโลก (52.5%) เท่านั้นที่มีความรู้ทางการเงิน เมื่อพิจารณาว่าเราอาศัยอยู่ในยุคข้อมูลข่าวสาร ตัวเลขนี้อาจทำให้เราสงสัยว่าเกิดอะไรขึ้นกับการสอนความรู้ทางการเงินในระบบการศึกษาทั่วโลก
เงินมีความเกี่ยวข้องกับทุกแง่มุมในชีวิตของเรา เราใช้เงินซื้อกาแฟแก้วโปรด จ่ายค่าไฟ จ่ายค่าเช่าหรือซื้อบ้าน และสร้างถนนหนทางที่เราใช้ทุกวัน (ด้วยเงินจากภาษีของเรา) ดังนั้น จึงค่อนข้างน่ากังวลที่ผู้คนจำนวนมากยังไม่พร้อมรับมือกับการเปลี่ยนแปลงอย่างรวดเร็วของภูมิทัศน์ทางการเงิน โดยเฉพาะอย่างยิ่งหลังจากที่อัตราเงินเฟ้อพุ่งสูงขึ้นอย่างไม่คาดคิดในปีนี้
ความรู้ทางการเงิน (Financial literacy) เป็นมากกว่าแค่การเข้าใจเรื่องภาษีและช่องทางการหารายได้ เพื่อให้อธิบายคำนี้ได้ง่ายขึ้น เราสามารถแบ่งความรู้ทางการเงินออกเป็น 5 ด้านหลักๆ
5 สมรรถนะหลักสำหรับความรู้ทางการเงิน
การหารายได้ (Earning) - แหล่งรายได้ (รายได้ประจำแบบเดิม รายได้แบบพาสซีฟอินคัม ฯลฯ)
การใช้จ่าย (Spending) - การทำงบประมาณและภาษี
การออม (Saving) - ธนาคารประเภทต่างๆ กองทุน และการลงทุน
การกู้ยืม (Borrowing) - เงินกู้ บัตรเครดิต การจัดการหนี้สิน
การปกป้อง (Protecting) - การฉ้อโกงและการประกันภัย
แกนหลักทั้งห้านี้ครอบคลุมทักษะทางการเงินขั้นพื้นฐานทั้งหมดที่ทุกคนจำเป็นต้องมี เพื่อลดโอกาสในการมีหนี้สินล้นพ้นตัว การผิดนัดชำระหนี้จำนอง หรือการล้มละลาย
และนี่คือเหตุผลที่โรงเรียนควรมีส่วนร่วมในการสอนเด็กๆ เกี่ยวกับแง่มุมที่สำคัญของความรู้ทางการเงิน โดยเฉพาะอย่างยิ่งก่อนที่จะเรียนจบ
3 เหตุผลที่โรงเรียนควรสอนเด็กๆ เรื่องเงิน
เตรียมพร้อมสำหรับมหาวิทยาลัย (และสำหรับชีวิต)
แม้ว่านักศึกษามหาวิทยาลัยจำนวนมากจะยังคงพึ่งพาความช่วยเหลือทางการเงินจากพ่อแม่ แต่พวกเขาก็เริ่มแยกออกมาใช้ชีวิตอย่างอิสระและต้องจัดสรรเงินค่าขนมของตัวเอง จากนั้นทันทีหลังจากปีการศึกษาที่เคร่งเครียดและยุ่งวุ่นวาย พวกเขาจำเป็นต้องเริ่มงานแรกและต้องมีความรับผิดชอบทางการเงิน
การจัดงบประมาณสำหรับนักศึกษาและคนเริ่มทำงานแรกมีความสำคัญมากขึ้น โดยเฉพาะอย่างยิ่งเมื่อเราพิจารณาว่า เฉพาะในสหรัฐอเมริกาประเทศเดียว หนี้เงินกู้ยืมเพื่อการศึกษาโดยรวมพุ่งสูงถึง 1.7 ล้านล้านดอลลาร์ในปีนี้ ซึ่งหมายความว่าคนหนุ่มสาวเหล่านี้ต้องเป็นผู้เชี่ยวชาญในการจัดสรรรายได้ก้อนแรกของพวกเขาสำหรับค่าครองชีพและสำหรับชำระหนี้เงินกู้
แม้ว่าจะไม่ใช่ทุกคนที่มีหนี้ทันทีหลังเรียนจบ แต่หลายคนก็เริ่มทำงานพาร์ทไทม์ตั้งแต่อายุ 16-18 ปีตอนที่เรียนมัธยมปลาย ในทำนองเดียวกัน เงินเดือนของเด็กจบใหม่ก็มักจะไม่สูงมากนัก ดังนั้น จึงเป็นเรื่องสมเหตุสมผลที่จะเตรียมความพร้อมให้พวกเขาจัดการรายได้และเรียนรู้วิธีใช้จ่ายผลหมากรากไม้จากความเหนื่อยยากของพวกเขาอย่างชาญฉลาด
มันคงเป็นเรื่องท้าทายที่จะเรียนรู้เรื่องการเงินส่วนบุคคลไปพร้อมๆ กับการจัดการปัญหาที่ตึงเครียดทั้งหมดเหล่านี้ การเงินส่วนบุคคลไม่ได้เรียนรู้ได้จริงจนกว่าคุณจะนำกลยุทธ์ต่างๆ ไปปฏิบัติและผ่านการลองผิดลองถูก ดังนั้น ข้อดีของการรู้เรื่องการเงินก่อนเข้ามหาวิทยาลัยคือการเริ่มต้นชีวิตที่มีหนี้สินน้อยลงและมีแผนการรวมถึงทิศทางที่ชัดเจนยิ่งขึ้น
2. ไม่ใช่แค่เรื่องของพวกเขาเท่านั้น
เด็กๆ คืออนาคตของชาติ คุณคงไม่อยากปล่อยให้ประเทศชาติอยู่ในมือของคนที่ไม่รู้วิธีเสียภาษีของตัวเองใช่ไหม?
การวางแผนทางการเงินมีความสำคัญมากขึ้นเรื่อยๆ โดยเฉพาะอย่างยิ่งจากภาวะเศรษฐกิจถดถอยเนื่องจากโควิด-19 ที่ส่งผลให้มีผู้คนมากกว่า หลายล้านคนต้องตกงาน การมีความรู้ทางการเงินไม่ได้หมายถึงการรู้วิธีออมเท่านั้น แต่ยังรวมถึงวิธีลงทุนด้วย การลงทุนสร้างความมั่นคงให้กับแต่ละบุคคล พวกเขาจะมีเงินออมหากต้องตกงานหรือมีเงินมากขึ้นสำหรับวัยเกษียณ
การลงทุนยังสามารถสร้างโอกาสในการทำงานได้ เนื่องจากบริษัทต่างๆ อาจใช้เงินทุนจากนักลงทุนเพื่อดำเนินโครงการใหม่ๆ ที่ต้องใช้แรงงานมากขึ้นในการทำให้สำเร็จ ซึ่งจะช่วยให้มั่นใจได้ว่า GDP ของประเทศจะเติบโตอย่างมั่นคง ซึ่งจะนำไปสู่อัตราคนไร้บ้านที่ลดลง อัตราการว่างงานที่ลดลง และอัตราความยากจนที่ลดลง นอกจากนี้ เงินที่จ่ายไปกับเรื่องเหล่านี้น้อยลงก็หมายความว่าจะมีเงินกระจายไปสู่การศึกษา การขนส่งสาธารณะ และการสาธารณสุขมากขึ้น
ดังนั้น เพื่อให้เศรษฐกิจเติบโต รัฐบาลไม่เพียงแต่ต้องส่งเสริมแคมเปญการลงทุน หรือแจกจ่ายเงินช่วยเหลือและเงินอุดหนุนเท่านั้น แต่พวกเขายังควรเริ่มกำหนดให้ความรู้ทางการเงินเป็นบทเรียนบังคับสำหรับเด็กและเยาวชนด้วย
3. หากไม่ใช่ที่โรงเรียน แล้วจะเป็นที่ไหน?
บางคนแย้งว่า ปัญหาทางการเงินของทุกคนมีความเฉพาะตัวและเป็นของตนเอง แตกต่างจากคณิตศาสตร์หรือประวัติศาสตร์ ดังนั้น การสอนการเงินในสถาบันการศึกษาอาจไม่ใช่คำตอบหรือไม่?
ประเด็นทางการเงินอาจเป็นเรื่องส่วนบุคคล แต่นั่นไม่ได้หมายความว่าทุกครัวเรือนจะมีทรัพยากรพร้อมสรรพ หากเด็กคนหนึ่งโชคดีพอ พวกเขาจะมีแบบอย่างที่ดีซึ่งเพียบพร้อมไปด้วยความรู้และเวลาที่เหมาะสม แต่เมื่อพิจารณาว่าบางครอบครัวยังคงมีภาระหนี้สินที่ไม่ยั่งยืน การปล่อยให้การศึกษาทางการเงินเป็นหน้าที่ของพ่อแม่ทุกคนอาจไม่ใช่การตัดสินใจที่ดีที่สุด
Jayne Pearl ผู้เขียนหนังสือ “Kids, Wealth and Consequences: Ensuring a Responsible Financial Future for the Next Generation” ได้อธิบายไว้ในการให้สัมภาษณ์กับ CNN ว่า พ่อแม่มักหลีกเลี่ยงการคุยเรื่องการเงินกับลูกเนื่องจากกลัวว่าตนเองไม่ใช่ผู้เชี่ยวชาญและอาจสร้างความประทับใจที่ไม่ดีให้กับลูกได้ ดังนั้น สถานที่เดียวที่เด็กๆ สามารถพึ่งพาได้คือโรงเรียน ซึ่งเป็นสถานที่ที่พวกเขาใช้เวลาส่วนใหญ่ในการเรียนรู้ทักษะทางวิชาชีพ
ยิ่งไปกว่านั้น การเงินส่วนบุคคลไม่ได้เป็นเรื่องส่วนบุคคลจนสถาบันการศึกษาไม่สามารถสรุปเป็นภาพรวมและพัฒนาพื้นฐานที่เหมาะสมสำหรับนักเรียนทุกคนได้ ในปัจจุบัน บางประเทศเริ่มบังคับใช้หลักสูตรความรู้ทางการเงินแล้ว ตัวอย่างเช่น สหราชอาณาจักรเริ่มกำหนดให้การเงินส่วนบุคคลเป็นวิชาบังคับสำหรับนักเรียนในปี 2014 ขณะที่นอร์เวย์ ซึ่งเป็นประเทศที่ครองอันดับหนึ่งในฐานะประเทศที่มีเปอร์เซ็นต์ผู้ใหญ่ที่มีความรู้ทางการเงินสูงที่สุด (71%) ในการสำรวจความรู้ทางการเงินทั่วโลกโดย Standard & Poor’s Ratings Services (FINLIT) ได้กำหนดให้ความรู้ทางการเงินเป็นวิชาบังคับก่อนหน้านั้นแล้วในปี 2009
ความท้าทายเกี่ยวกับความรู้ทางการเงินในโรงเรียน
ความรู้ทางการเงินยังคงเป็นความท้าทายแม้แต่ในประเทศที่พัฒนาแล้ว ในสหรัฐอเมริกา มีรัฐเพิ่มขึ้นอีก 2 รัฐที่นำหลักสูตรความรู้ทางการเงินมาใช้ในโรงเรียนในปี 2022 ทำให้รวมเป็น 25 รัฐที่เด็กๆ สามารถเข้าถึงการศึกษาทางการเงินได้มากขึ้นก่อนเรียนจบ ฟังดูเหมือนจะดี หากไม่ใช่เพราะว่าตั้งแต่ปี 2011 ถึง 2022 จำนวนรัฐที่จัดการศึกษาด้านการเงินส่วนบุคคลเพิ่มขึ้นจาก 22 เป็น 25 รัฐเท่านั้น (เพิ่มขึ้นเพียง 3 รัฐในรอบ 11 ปี!)
ในประเทศกำลังพัฒนาบางประเทศ เช่น ประเทศไทย เรื่องการเงินอาจเป็นบทเรียนหนึ่งที่สอนควบคู่ไปกับสังคมศึกษา แต่การเงินส่วนบุคคลไม่ได้ถูกอธิบายอย่างละเอียดถี่ถ้วนแก่นักเรียน ซึ่งอาจนำไปสู่ความยากลำบากในการจัดการค่าใช้จ่ายในแต่ละวันเมื่อพวกเขาเติบโตขึ้น
ซ้ำร้ายกว่านั้น แม้แต่ในประเทศที่สามารถเข้าถึงการศึกษาทางการเงินได้ บทเรียนที่สอนก็ไม่ได้ตอบสนองความต้องการของนักเรียนเสมอไป ตัวอย่างที่ชัดเจนคือ นับเป็นข่าวดีที่เยาวชน 73% (อายุ 15-16 ปี) ในอังกฤษรายงานว่าได้รับการศึกษาด้านการเงินส่วนบุคคลในโรงเรียน แต่เมื่ออายุถึง 18 ปี มากกว่าครึ่งหนึ่ง (62%) ของเยาวชนจากการสำรวจเดียวกันระบุว่าพวกเขายังไม่เคยเรียนรู้เรื่องภาษีจากในห้องเรียนเลย
แม้ว่าสถานการณ์จะรุนแรง แต่ไม่มีคำว่า "สายเกินไป" สำหรับการเริ่มต้นสร้างความเปลี่ยนแปลง ในระยะแรก การปรับปรุงความรู้ทางการเงินอาจส่งผลกระทบเพียงเล็กน้อยต่อเด็กๆ อย่างไรก็ตาม จากจุดเริ่มต้นใหม่นี้ การปรับปรุงจะส่งผลกระทบที่ดียิ่งขึ้นต่อความมั่นคงทางการเงินของประเทศอย่างต่อเนื่อง
ความรู้ทางการเงินเพียงอย่างเดียวอาจไม่สามารถยุติความยากจนของโลกได้ แต่จะช่วยป้องกันไม่ให้เยาวชนที่จะเติบโตเป็นผู้ใหญ่ในวันข้างหน้าตัดสินใจผิดพลาดอย่างมหันต์และตกเป็นเหยื่อของการแสวงประโยชน์ทางการเงิน
การโอนเงินระหว่างประเทศทำได้ดีกว่าด้วย DeeMoney
DeeMoney ส่งเงินจากประเทศไทยไปต่างประเทศในอัตราที่ดีกว่า รวดเร็วกว่า และง่ายกว่า เราเสนออัตราแลกเปลี่ยนที่ดีกว่าด้วยค่าธรรมเนียมคงที่ 125 บาท ไม่มีค่าธรรมเนียมแอบแฝง ด้วย DeeMoney คุณจะโอนเงินหรือชำระเงินระหว่างประเทศจากประเทศไทยไปยังทั่วโลกด้วยการรับประกันเงินเข้าในวันทำการถัดไป


คุณต้องการทำอะไร?
ต้องการชำระเงินให้แก่ซัพพลายเออร์หรือพันธมิตรในต่างประเทศใช่หรือไม่?
การชำระเงินระหว่างประเทศสำหรับธุรกิจ
สำรวจธุรกิจ →